海外粗飼料情勢
輸入粗飼料情勢 / 令和8年9月号
はじめに
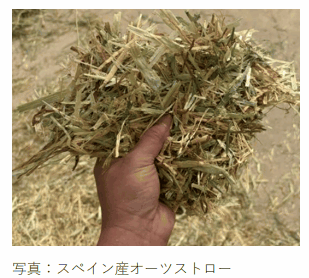
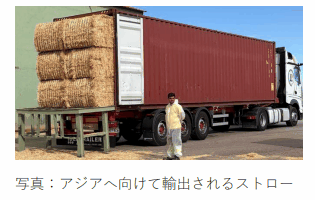
ここ数年、日本の牧草類輸入先として北米、豪州のほか、EUの割合も増えてきています。EUの中でも輸出用製造設備と物流基盤が整っているスペインを8月下旬に訪問する機会がありましたので、簡単にまとめます。
EUでは、小麦、大麦、オーツ麦などの穀物がスペイン内陸部などの天水地帯を中心に生産されています。これらの地域は降雨量に収量が左右されやすい一方、EUの共通農業政策(CAP)により、農地面積に応じた直接支払いと環境配慮型農業への支援が行われ、生産者の所得安定と生産継続が支えられています。
また、穀物収穫後に発生する麦わら(ストロー)は、粗飼料、敷料、バイオマス原料として活用される重要な副産物として考えられています。EUの生産者は「穀物販売収入」「麦わら(ストロー)販売収入」「CAP補助金」の複数の収益源を持つため、天候変動の影響を受けやすい天水地域でも比較的安定した経営が可能となっていると考えられます。
EU産ストローや牧草類の供給基盤の背景にはCAPの存在があるといえます。輸送費(燃料費)や為替、干ばつなどによる価格変動リスクはあるものの、CAPが生産基盤を下支えしていることで供給の継続性が確保されやすく、日本向け輸出にも一定の安定性をもたらす可能性を持っています。EU産ストローは、生産量や品質だけでなく、CAPによる経営支援が供給力を支えている点に注目しています。北米、豪州に次ぐストロー供給元としての位置づけを強めていくことも今後は重要になってくると感じた訪問でした。
1. 米国産アルファルファヘイ
-
- カリフォルニア州南部
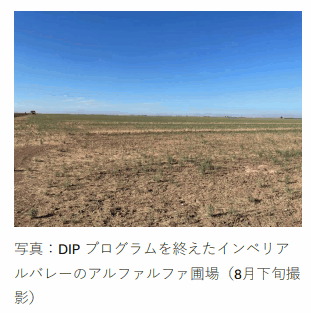
- 2026年8月時点の栽培面積は149,301エーカーで前年よりも5%増加しています。
インペリアルバレーでの圃場価格は2026年6月以降上昇しており、現在もその傾向が続いています。通常、6月には価格が落ち着く傾向にありますが、アルファルファの需要は品質が低下する夏場を通じて堅調に推移しました。これは、アイダホ州等での干ばつの影響による太平洋岸北西部(PNW)産アルファルファの価格上昇などが一因と見られます。
種子を採取したアルファルファ畑では、現在4番刈の収穫が行われています。一方、種子の採取・収穫を行わなかった畑では、現在6番刈の収穫が進められています。
DIPプログラムの対象となっているアルファルファ圃場は、10月に4番刈の収穫が行われる予定です。
-
- ワシントン州コロンビア盆地
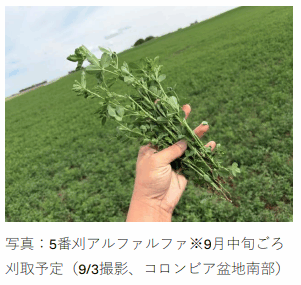
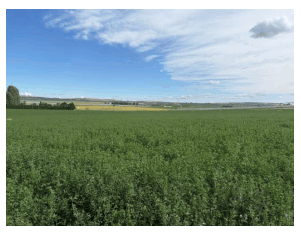
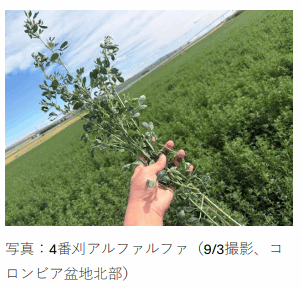
- 当地では今シーズンの収穫期が終盤に差し掛かっています。今年はアイダホ州等での干ばつ、山火事と煙害、など数多くの困難に見舞われ、集荷活動に苦戦する年となりました。
8月下旬からコロンビア盆地南部地域では4番刈の収穫が始まりましたが、9月6日から9日にかけて降雨が予報されたため、多くの生産者が9月頭に収穫作業を一時中断しました。
秋が近づき、収穫・乾燥に適した天候が限られてくる中、市場の動きは堅調に推移しています。北部地域やエレンズバーグ地区では牧草生産農家からの購入価格を引き上げる輸出業者の動きもみられています。今後、秋が深まるにつれて価格はさらに上昇する懸念があります。
オレゴン州東部のアルファルファ価格は、同地域内で依然として最高水準にあります。これは、従来アイダホ州から調達していた輸出業者が集荷不足を補うために同地域からの集荷を続けているためです。これはコロンビア盆地においても同様で大手輸出企業がシーズン序盤の遅れを取り戻そうと活発な集荷活動を継続していることが圃場価格を下支えしています。
2. チモシーヘイ
(1)ワシントン州コロンビア盆地
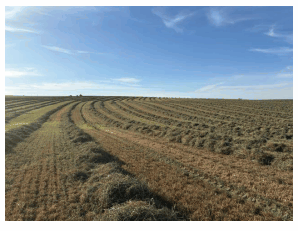
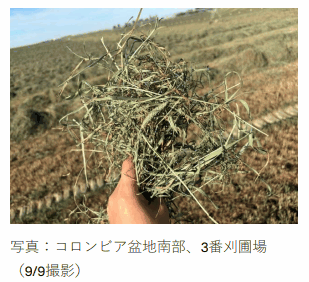
2番刈の収穫まで完了しています。多くの生産者は3番刈を生産しており、9月中に収穫が開始される見込みです。9月上旬は気温が低めに推移しており良質な仕上がりが期待されます。
(2)エレンズバーグ
当地においても2番草の刈取はほぼ完了しています。しかしながら、収穫完了前に同地域の圃場の一部で降雨による影響がある模様で、品質のバラツキには注意が必要です。
(3)アイダホ(天水地域)
すでに収穫を終了した当地の生産者は、圃場への播種や施肥など、来年に向けた準備を進めています。雑草が多く入る圃場や生育不良が見られる圃場ではチモシーの生産を中止し、別の作物へ転換しようとする生産者の動向がうかがえます。この生産動向については、今後も秋から冬にかけて注視してまいります。
(4)カナダアルバータ州(天水地区)
収穫は7月中旬頃に始まり、8月後半に天候が不安定になる前に完了しました。
今年の収量は好調で、平均して1エーカーあたり約2.5~2.7STとなっています。品質も良好で、収穫された作物の70%以上が中級品以上に分類されました。
一方、需要は堅調で、カナダ国内および米国内需要と輸出需要の双方から旺盛な引き合いがあります。
(5)カナダアルバータ州(灌漑地区)
1番草の収穫は完了しました。収穫された貨物は、低品質なものの割合が少なく、高品質なものの割合が高いという天水地区と同様の結果になっています。
2番刈の収穫は9月下旬に開始される見込みです。8月第2週には、レスブリッジ東部で雨や雹(ひょう)をともなう悪天候に見舞われました。9月上旬の時点では、9月中旬に約10日間の天候不順が予報されています。生産者は、刈り取りやベール作業を行うために適した天候が確保できることを期待していますが、悪天候により一部のチモシーが刈遅れになる可能性があります。
3.米国産クレイングラス
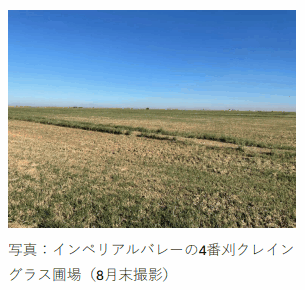
2026年8月時点の栽培面積は24,926エーカーであり昨年同時期対比+7%です。
DIPプログラムに参加していない圃場では、例年4~5回の刈取りが行われます。DIPプログラムは2026年6月1日に開始され、9月末まで実施されます。DIPプログラムには「45日間」と「60日間」の2つの選択肢があり、いずれも参加期間中は灌漑を行いません。
現在、3番刈を行っている生産者もいれば、4番刈を行っている生産者もいます。クレイングラスの大部分がDIPプログラムの対象となっており、10月から灌漑が再開される予定です。しかし、灌漑を行って再度収穫しようとする生産者がどれほど存在するか、またどれほどの収量になるか不透明です。
4.米国産バミューダ
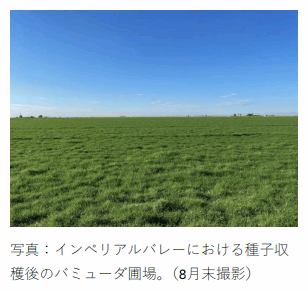
2026年8月時点の栽培面積は84,998エーカーとなり前年同時期対比5%の増加となっています。
夏場のバミューダストローの収穫作業はおおよそ終了しましたが、2026年9月前半になっても一部の圃場では収穫が続いています。これは例年より遅いスケジュールですが、作付面積が拡大したことにより収穫期間が長引いたためです。秋冬収穫分のバミューダストローは、通常12月から1月にかけて行われます。また、バミューダストローに対する国内需要は依然として非常に堅調です。
バミューダヘイについて、DIPプログラムに参加せず、かつ種子用としての収穫も行わなかった圃場では、4~6番刈の収穫を行っています。種子を収穫し、かつDIPプログラムに参加した圃場は、プログラム終了後、バミューダヘイまたは種子・ストローの収穫を行います。なお、DIPプログラムへ参加中の圃場は種子を収穫することが可能です。
5. 米国産スーダン
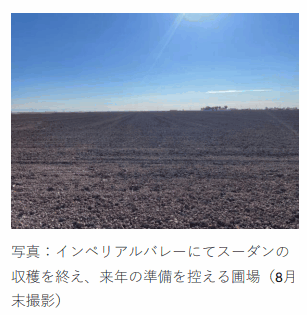
2026年8月時点の栽培面積は15,005エーカーとなり昨年同時期対比27%減少しています。
2026年9月上旬の時点で、収穫作業は約99%完了しています。今年は輸出向けの3番草の収穫は行われない見込みです。
8月下旬から9月初旬にかけて輸出向け商売が活発化しており、需要がわずかに強含んでいることを示しています。また、国内需要は、肉牛用途としての買い付けの動きが活発です。
6. 米国産ライグラス、フェスクストロー
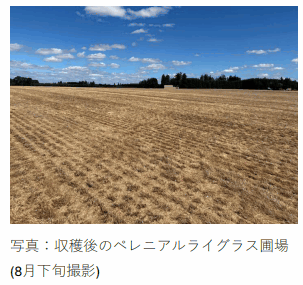
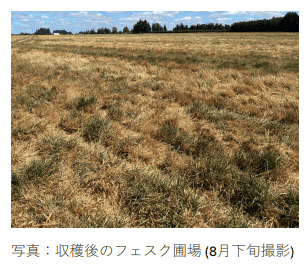
2026年のオレゴン産ストローの収穫作業は、8月中旬に完了しました。
先月の報告でお伝えしたとおり、断続的な降雨の影響で収穫作業に約5日の遅れが生じました。全体として、ペレニアルライグラスの収量は平年並み、もしくは以上でしたが、フェスクの収量は平年より減少しました。
現時点では、日本および韓国からの輸出需要は平年並みの水準で推移しています。韓国需要は引き続きフェスクへの関心が最も高く、次いでアニュアルライグラスへの関心が高くなっています。一方、韓国からのペレニアルライグラスに対する需要は、現時点では限定的な状況にとどまっています。
2026年9月11日から5週間、高速道路5号線(I-5)が通行止めとなります。この期間中、オレゴン州当局は、同区間の通行に通常の2~3倍の時間を要する可能性があると警告しており、輸出コンテナの国内輸送スケジュールへ影響がおよぶことが懸念されます。
7. 豪州産品目
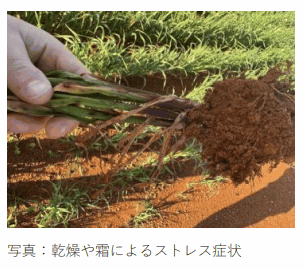
西豪州:7~8月の降雨不足により、生育状況に少し不安があります。また、夜の寒冷により、いくつかの地域では霜の被害が報告されています。9月に十分な降雨が無い場合、単収は平均を下回ることが予想されます
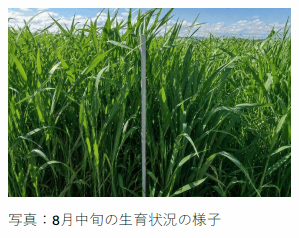
南豪州:十分な降雨により生育は順調に進んでおり、健康的で青々としています。品質的懸念は今のところ無く、単収は平均を上回ることが予想されます。収穫時期の天候に恵まれれば、上位~中間グレードの発生が期待できます。
VIC州:平均以上の降雨が続いています。作物の一部はかなりウェットですが、品質に対する懸念は今のところありません。もし今後も降雨が続けば、早撒きの作物は平均以上の単収が期待できますが、茎が太くなることでプレミアムグレードの割合が減り、さらに乾燥させるのにより時間を要することが考えられます。遅撒きの作物は比較的、プレミアムグレードが発生することが期待できます。
ABARES(豪州農業資源経済科学局)の9月の報告によると、豪州全体の小麦の生産量は29,881千トンになる見通しです。前回6月の報告では26,742千トンであったため、12%上方修正されました。適時の降雨を受け、生育地域で作柄改善がされたことが要因と考えられます。昨年度の生産量と比較すると、17%減少していますが、10年平均対比では3%上回る見通しです
8. 海上運賃情勢
-
- 北米航路
- 西海岸積みについて、ポートランド港でヤード運営やコンテナ輸送の事業を行っていたNWCSが8月下旬に事業を停止するという通知を行いました。この影響で各船会社は別業者へ切替を図っていますが、一部の船会社では輸出コンテナを一時的に停止し、代替策を模索しています。
東海岸積みについて、パナマ運河を通航する本船の喫水を段階的に制限しており、1本船あたりのコンテナ積載量を減らさざるを得ない状況が起きています。パナマ運河のエルニーニョによる干ばつと本船通航後に閘門に淡水を補充するガトゥン湖の降雨量が少ないことが関係しています。
-
- 豪州航路
- 本船スケジュールの変更により、豪州から積替港を経由する貨物に遅れが発生しています。また、豪州の船積スケジュールはかなり埋まっており、前広にオーダーを連絡する必要があります。
-
- 欧州航路
- 航海日数の短縮が船会社間の競争の中でも優位性が高く、複数の船会社は喜望峰経由からスエズ運河経由のルートへの切替を加速させており、7月から10月にかけてスエズ運河を通過する予定の月間平均輸送能力は130万TEUとなる見通しです。これは今年上半期の月間平均と比べて60%の増加にあたりますが、3年前のフーシ派の攻撃が始まる前と比較すると、その5分の1にとどまっています。
あとがき
米国へ赴任して約6か月。ここの物価高には、驚くというよりも、いつの間にか「慣れた」といいますか、「諦めた」、そんな感覚になっていました。ところが、8月下旬にEUを訪問した際、あらためて日本の物価について考えさせられる出来事がありました。
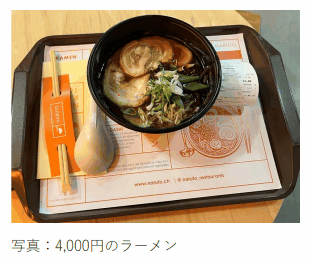
出張中、ZEN-NOH GLOBAL本社事務所のあるスイス・ジュネーブにも立ち寄りました。日曜日の夕方、束の間の自由時間を利用して、一人で夕食をとることに。宿泊先近くのモールにあったフードコートで、「スイスのラーメンはどんなものだろう」と興味半分に店へ足を運びました。メニューを見ると、小ぶりな味噌ラーメンが21スイスフラン。日本円に換算すると、およそ4,000円です。米国生活を半年経験した今でも、一瞬うろたえました。日本食に飢えた日本人であっても躊躇する価格です。
それでもせっかくの機会と注文したラーメンを前にしながら、ふと昔の記憶がよみがえりました。私にとって4,000円という金額は、幼い頃の週末に父、母、兄と近所のラーメン屋へ行き、ラーメンを4杯頼み、さらに餃子と鶏の唐揚げまで付けて、家族みんなで満腹になれた金額に重なります。もちろん35年ほど前の話ではありますが、その記憶は今も鮮明です。
目の前の一杯のラーメンと、家族4人で大満足したラーメン屋の思い出。その価格が同じだと思うと、何とも言えない不思議な気持ちになりました。
日本を離れて生活し、仕事をしていると、為替やインフレ、賃金水準の違いなどを数字として理解する機会は少なくありません。しかし、それらを実感として捉えるのは案外難しいものです。今回の「4,000円のラーメン」は、そんな物価の違いを、自分自身の記憶と結び付けて考えるきっかけでした。
ジュネーブでの一杯の味噌ラーメンは、日本の物価や豊かさについて、あらためて考える時間であり、出張中の何気ない休日でしたが、最も印象に残った出来事だったかもしれません。
以上
令和8年9月16日
全国農業協同組合連合会(JA全農)